-
-
-
Loading
Loading
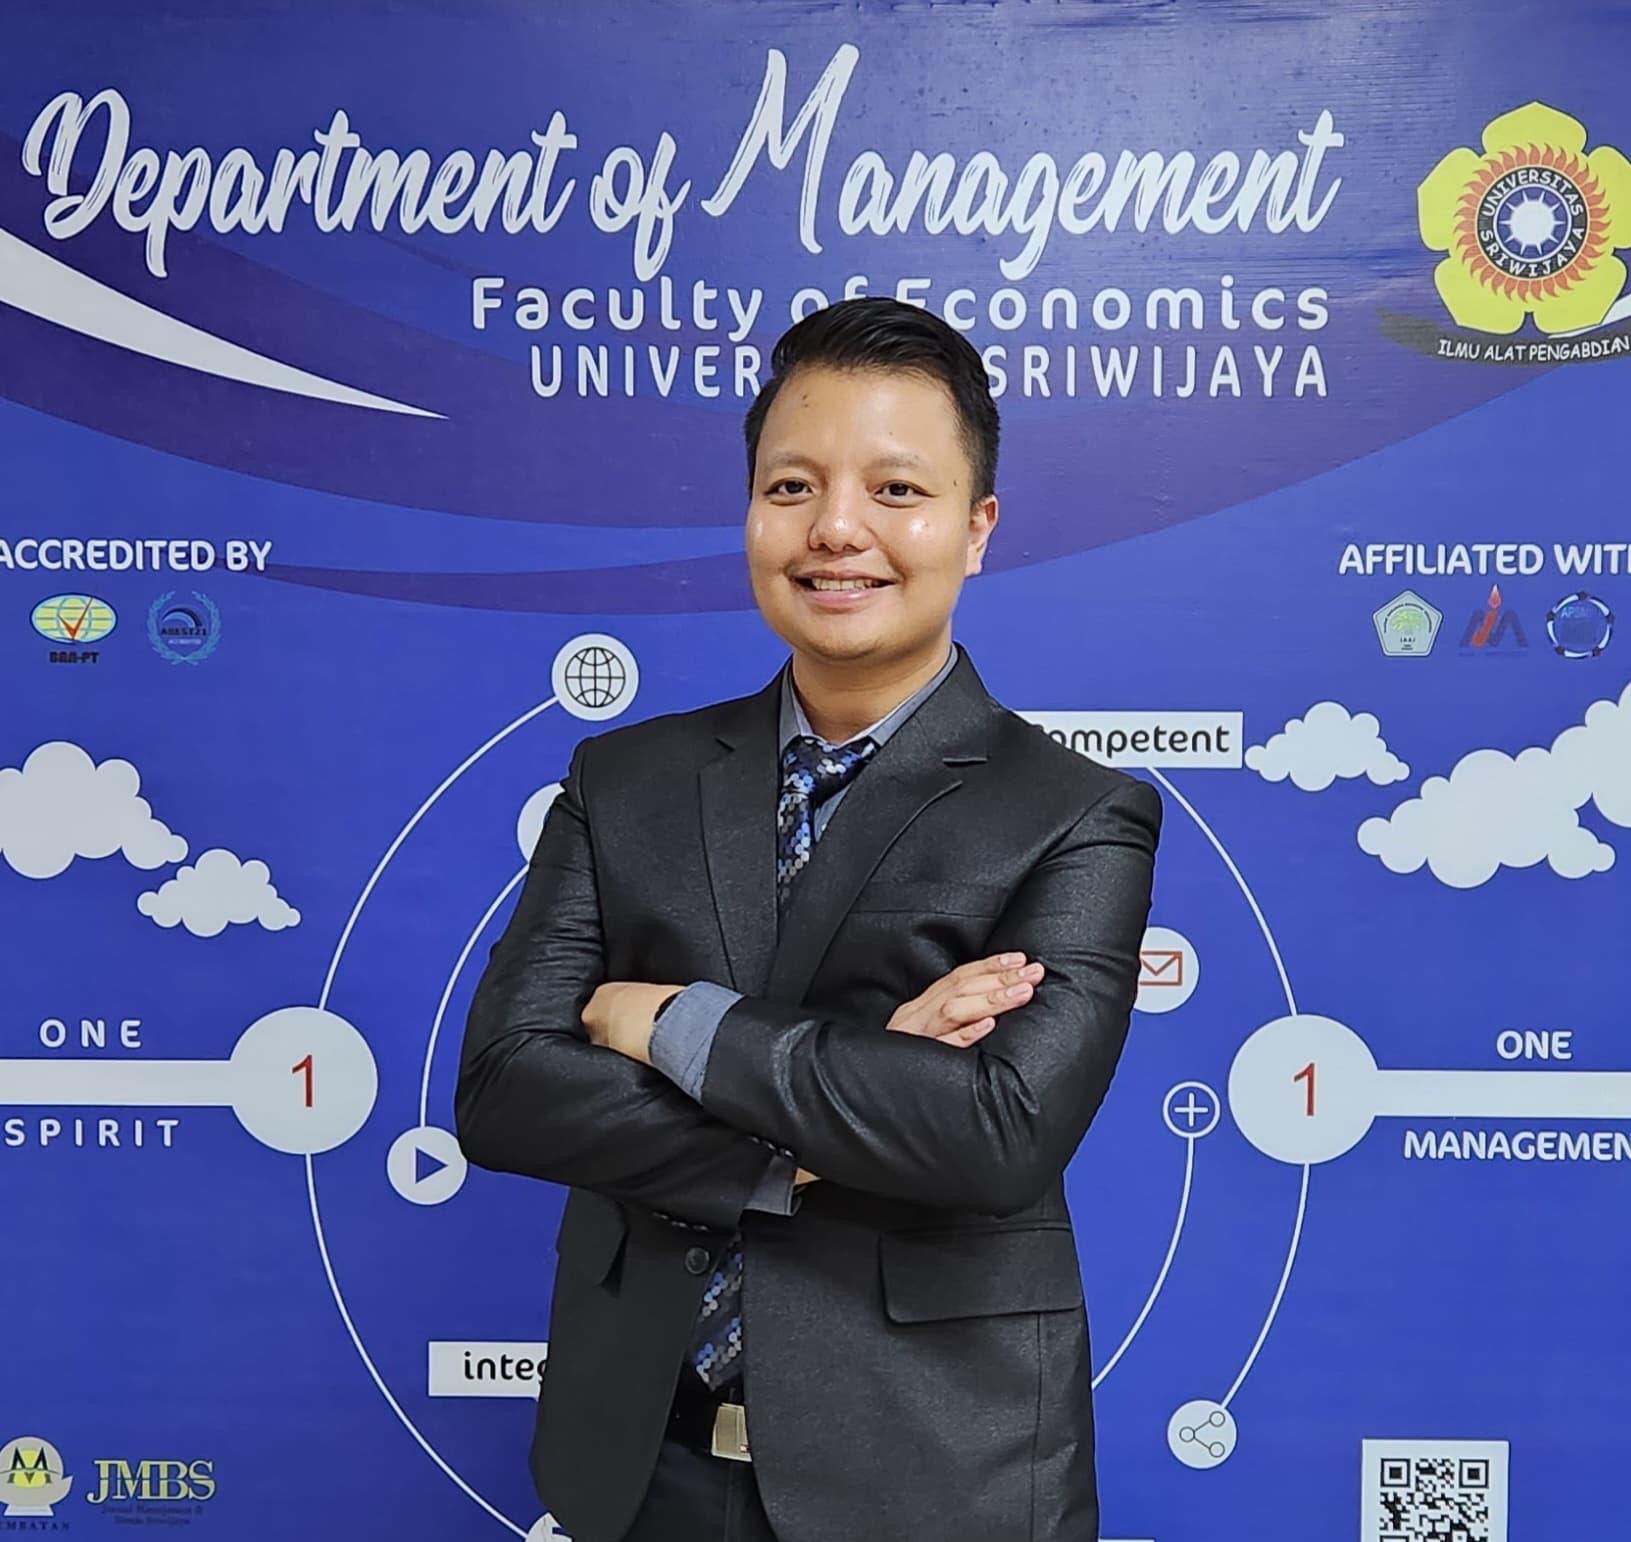
Oleh: Dr. Muhammad Ichsan Hadjri, S.T., M.M. (Direktur Sumber Daya Universitas Sriwijaya)
Pada Senin, 14 September 2026, terjadi peristiwa yang tidak lazim dalam pengelolaan fiskal Indonesia. Menteri Keuangan Purbaya Yudhi Sadewa memaparkan alokasi Transfer ke Daerah (TKD) dalam RAPBN 2027 sebesar Rp735 triliun di hadapan Komite IV DPD RI. Sekitar dua jam kemudian, Presiden Prabowo Subianto melantik Suahasil Nazara sebagai Menteri Keuangan yang baru.
Pergantian tersebut membuat pembahasan TKD 2027 memiliki arti lebih luas daripada sekadar penetapan angka anggaran. Alokasi yang dirumuskan dan dipaparkan oleh menteri sebelumnya kini harus dipertanggungjawabkan, disempurnakan, dan dilaksanakan oleh menteri yang baru. TKD 2027 pun menjadi salah satu ujian awal apakah transisi kepemimpinan di Kementerian Keuangan dapat berjalan tanpa menimbulkan ketidakpastian bagi pemerintah daerah.
Alokasi Rp735 triliun meningkat Rp38,1 triliun atau sekitar 5,5 persen dibandingkan outlook TKD 2026 sebesar Rp696,9 triliun. Komposisinya antara lain terdiri atas Dana Bagi Hasil (DBH) Rp63,4 triliun, Dana Alokasi Umum (DAU) Rp415 triliun, DAK Fisik Rp5 triliun, DAK Nonfisik Rp150,9 triliun, Dana Desa Rp77 triliun, serta dana otonomi khusus, keistimewaan, dan insentif fiskal.
Namun, istilah “telah disepakati” perlu ditempatkan secara tepat. Angka Rp735 triliun merupakan kesepakatan dalam tahapan pembahasan RAPBN antara pemerintah dan Badan Anggaran DPR. Angka tersebut belum menjadi pagu final yang memiliki kekuatan hukum sebagai APBN 2027. DPD kemudian mengusulkan agar TKD dinaikkan menjadi Rp780,22 triliun. Dengan demikian, ruang pembahasan masih terbuka sampai RAPBN ditetapkan menjadi undang-undang.
Kenaikan yang Belum Sepenuhnya Memulihkan Ruang Fiskal Daerah
Kenaikan TKD dibandingkan outlook 2026 patut diapresiasi. Akan tetapi, perbandingan dengan satu tahun sebelumnya belum memberikan gambaran utuh mengenai kapasitas fiskal daerah.
Dalam APBN 2025, alokasi TKD pernah mencapai Rp919,9 triliun. Artinya, usulan Rp735 triliun pada 2027 masih lebih rendah Rp184,9 triliun atau sekitar 20,1 persen secara nominal dibandingkan alokasi tersebut, bahkan sebelum memperhitungkan inflasi.
Perbandingan ini memang tidak dapat dilakukan secara mekanis. Sebagian program yang sebelumnya dilaksanakan melalui transfer daerah kini dibiayai sebagai belanja pemerintah pusat yang manfaatnya diklaim tetap mengalir ke daerah. Meskipun demikian, bagi pemerintah daerah, belanja pusat yang berlokasi di daerah tidak sama dengan anggaran yang berada dalam kewenangan APBD.
Perbedaan tersebut berkaitan dengan siapa yang menentukan prioritas, memilih lokasi, melaksanakan pengadaan, serta menanggung biaya operasional dan pemeliharaan. Infrastruktur yang dibangun pemerintah pusat dapat membantu daerah, tetapi setelah selesai sering kali menimbulkan kebutuhan belanja baru bagi APBD. Puskesmas, sekolah, jalan, irigasi, dan sistem air bersih tidak cukup hanya dibangun. Semua itu harus dioperasikan, dipelihara, dan didukung tenaga pelayanan yang memadai.
Komposisi TKD 2027 juga perlu mendapat perhatian. DAU sebesar Rp415 triliun menyerap lebih dari separuh alokasi, sedangkan DAK Fisik hanya Rp5 triliun atau kurang dari satu persen dari keseluruhan TKD. Dana Desa memang meningkat menjadi Rp77 triliun, tetapi ruang penggunaannya perlu dipastikan tetap sejalan dengan kewenangan dan kebutuhan desa.
Kecilnya DAK Fisik dapat membatasi kemampuan daerah memperbaiki infrastruktur dasar. Pada saat yang sama, sebagian besar DAU dan DAK Nonfisik terserap untuk kebutuhan yang relatif wajib, seperti belanja pegawai, pendidikan, kesehatan, dan operasional pelayanan. Karena itu, kenaikan nominal TKD belum tentu menghasilkan kenaikan ruang fiskal yang benar-benar dapat digunakan daerah untuk menjawab persoalan lokal.
Pemerintah juga perlu berhati-hati menggunakan tingginya saldo kas daerah sebagai alasan menahan transfer. Posisi kas pemerintah daerah yang mencapai Rp195,2 triliun per 31 Agustus 2026 memang menunjukkan perlunya perbaikan eksekusi anggaran. Namun, angka agregat tersebut tidak menjelaskan persebaran kas antardaerah, jadwal pembayaran proyek, dana yang penggunaannya telah ditentukan, maupun kewajiban yang belum jatuh tempo.
Daerah dengan saldo kas tinggi dan penyerapan lemah layak dievaluasi. Akan tetapi, masalah tersebut seharusnya dijawab dengan perbaikan tata kelola, jadwal penyaluran, serta insentif berbasis kinerja, bukan dengan mengurangi kemampuan seluruh daerah secara seragam.
Belanja Pusat Bukan Pengganti Sempurna TKD
Pemerintah pusat berhak memastikan setiap rupiah anggaran memberikan hasil yang nyata. Namun, efisiensi fiskal tidak boleh mengubah hubungan pusat dan daerah menjadi hubungan pemberi perintah dan pelaksana program semata.
Desentralisasi fiskal dibangun karena kebutuhan masyarakat berbeda antarwilayah. Daerah kepulauan menghadapi biaya transportasi dan logistik yang tidak sama dengan daerah perkotaan. Daerah perbatasan, pegunungan, tertinggal, dan rawan bencana juga memiliki struktur biaya pelayanan yang berbeda.
Belanja kementerian dan lembaga di daerah dapat mendukung pembangunan, tetapi tidak dapat sepenuhnya menggantikan fleksibilitas APBD. Pemerintah pusat mungkin mampu menentukan program nasional, sedangkan pemerintah daerah lebih dekat dengan persoalan pelayanan sehari-hari. Keduanya harus saling melengkapi.
Masalah muncul ketika pemerintah daerah diwajibkan menjalankan program nasional, menanggung belanja pegawai tambahan, atau memenuhi standar pelayanan tertentu tanpa tambahan sumber pendanaan yang memadai. Kondisi ini menciptakan kewajiban tanpa dukungan anggaran yang cukup. Dalam jangka pendek, daerah mungkin menunda pemeliharaan dan belanja modal. Dalam jangka panjang, kualitas pelayanan publik akan menurun.
Di sinilah kredibilitas fiskal memiliki dua dimensi. Bagi pasar keuangan, kredibilitas tercermin dari defisit yang terkendali, utang yang terkelola, dan komunikasi kebijakan yang dapat diprediksi. Bagi pemerintah daerah, kredibilitas berarti adanya kepastian transfer dan kesesuaian antara urusan yang diwajibkan dengan pendanaan yang disediakan.
Menteri Keuangan baru telah menyatakan komitmennya menjaga APBN tetap kredibel dan mempertahankan defisit di bawah batas tiga persen terhadap produk domestik bruto. Komitmen tersebut penting. Namun, kredibilitas APBN juga harus terlihat dalam hubungan fiskal yang dapat dipercaya oleh daerah.
Menilai Usulan Tambahan TKD
DPD mengusulkan kenaikan TKD dari Rp735 triliun menjadi Rp780,22 triliun. Tambahan Rp45,22 triliun tersebut diusulkan berasal dari belanja cadangan pemerintah pusat yang mencapai sekitar Rp616,77 triliun sehingga secara aritmetika tidak menambah defisit ataupun utang. Usulan ini patut diuji secara terbuka.
Pemindahan anggaran dari cadangan pusat ke TKD memang tidak otomatis memperbesar defisit, tetapi tetap memiliki biaya kesempatan. Cadangan pemerintah diperlukan untuk menghadapi perubahan harga energi, tekanan subsidi, bencana, pelemahan penerimaan, dan berbagai keadaan darurat lainnya.
Karena itu, perdebatan tidak seharusnya berhenti pada pilihan antara Rp735 triliun dan Rp780,22 triliun. Pemerintah dan DPR perlu memperlihatkan kebutuhan yang mendasari masing-masing angka. Perhitungan harus mencakup biaya pelayanan dasar, belanja pegawai yang wajib dibayar, kesenjangan infrastruktur, tingkat kemiskinan, karakteristik geografis, risiko bencana, kapasitas pendapatan asli daerah, serta kualitas pengelolaan anggaran.
Jika ruang fiskal hanya memungkinkan penambahan terbatas, prioritas dapat diarahkan untuk memulihkan DAK Fisik, mendukung daerah dengan kapasitas fiskal rendah, serta membiayai kebutuhan daerah rawan bencana. Sebaliknya, tambahan transfer kepada daerah dengan saldo kas tinggi dan kinerja pelayanan yang lemah dapat disalurkan secara bertahap berdasarkan pencapaian yang terukur.
Rencana pembiayaan infrastruktur melalui PT Sarana Multi Infrastruktur yang dibayar dengan pengurangan DBH pada tahun-tahun berikutnya juga membutuhkan pengamanan. Skema tersebut dapat mempercepat pembangunan, tetapi bukan sumber dana tanpa biaya. Pada hakikatnya, pemerintah daerah menukar sebagian transfer masa depan dengan pembiayaan saat ini. Batas kewajiban, proyeksi pemotongan DBH, risiko pendapatan, dan manfaat proyek harus disampaikan secara terbuka sebelum pinjaman disetujui.
Agenda Menteri Keuangan Baru
Transisi kepemimpinan memberikan kesempatan untuk memperbaiki tata kelola TKD tanpa menimbulkan kekosongan kebijakan. Suahasil Nazara bukan figur yang baru masuk ke dalam sistem. Pengalamannya sebagai Wakil Menteri Keuangan sejak 2019 dan sebelumnya sebagai Kepala Badan Kebijakan Fiskal memberikan modal kelembagaan untuk menjaga kesinambungan.
Langkah pertama yang diperlukan adalah memberikan kepastian mengenai status dan jadwal penetapan TKD. Kementerian Keuangan perlu memublikasikan rekonsiliasi antara usulan awal pemerintah, hasil pembahasan Banggar, pertimbangan DPD, dan keputusan akhir. Informasi per daerah juga harus tersedia sebelum pemerintah daerah menyelesaikan APBD 2027. Perubahan pada saat-saat terakhir akan memaksa daerah merombak program dan menunda pengadaan.
Kedua, pemerintah perlu membedakan pendanaan dasar dengan insentif kinerja. DAU dan DBH yang digunakan untuk pelayanan wajib harus memiliki tingkat kepastian tinggi. Instrumen insentif fiskal dapat digunakan untuk memberikan penghargaan kepada daerah yang meningkatkan kualitas layanan, memperbaiki penerimaan, menekan kemiskinan, atau mempercepat belanja produktif.
Ketiga, pemerintah harus memublikasikan peta belanja pusat dan daerah secara terpadu. Informasi itu diperlukan untuk mengetahui apakah suatu wilayah benar-benar memperoleh manfaat anggaran yang memadai, mencegah tumpang tindih program, dan memastikan program nasional tidak menciptakan beban baru bagi APBD tanpa sumber pembiayaan.
Keempat, evaluasi TKD harus bergeser dari penyerapan semata menuju hasil pelayanan. Daerah tidak boleh dinilai baik hanya karena cepat membelanjakan anggaran. Ukuran utamanya adalah perbaikan jalan, akses pendidikan dan kesehatan, penurunan kemiskinan, pengurangan stunting, penguatan ekonomi lokal, serta kualitas pelayanan yang dirasakan masyarakat.
Menjaga Kredibilitas sampai ke Daerah
Pergantian Menteri Keuangan berlangsung tepat ketika pembahasan APBN 2027 memasuki tahap yang menentukan. Situasi tersebut dapat menimbulkan ketidakpastian, tetapi juga memberikan kesempatan untuk menunjukkan bahwa kebijakan fiskal Indonesia bertumpu pada institusi, data, dan aturan yang transparan, bukan pada preferensi pejabat tertentu.
Keberhasilan TKD 2027 tidak cukup dinilai dari apakah angka akhirnya Rp735 triliun atau Rp780,22 triliun. Pertanyaan yang lebih penting adalah apakah alokasinya sesuai dengan beban pelayanan, pembagiannya adil, penyalurannya dapat diprediksi, dan penggunaannya menghasilkan manfaat yang dapat diukur.
Jika transisi ini dikelola dengan baik, Menteri Keuangan baru dapat mengirimkan dua pesan sekaligus: kepada pasar bahwa disiplin fiskal tetap dijaga, dan kepada daerah bahwa desentralisasi fiskal tidak ditinggalkan.
Pada akhirnya, APBN yang kredibel bukan hanya APBN yang mampu menjaga defisit di bawah tiga persen. APBN yang kredibel juga memastikan bahwa disiplin fiskal di Jakarta tidak dibayar dengan defisit pelayanan publik di daerah.